Logement qui sert aussi de boutique à Bamako : bail d’habitation, bail commercial ou usage mixte ?
C’est une configuration que l’on croise dans presque toutes les rues de Bamako : une famille occupe la cour, et une pièce donnant sur la rue sert de boutique, d’atelier de couture ou de salon de coiffure. Sur le plan pratique, tout le monde s’en accommode. Sur le plan juridique, cette situation relève de deux régimes très différents, et le choix n’est pas anodin — ni pour le bailleur, ni pour le locataire.
Deux régimes, deux logiques
Le droit ne traite pas de la même façon le fait de se loger et le fait d’exercer une activité.
Le bail d’habitation
Il protège l’occupation du logement. Les durées, préavis et motifs de congé obéissent à des règles que nous avons détaillées dans bail d’habitation au Mali : droits et obligations. À l’issue du bail, le locataire n’a pas de droit patrimonial sur les lieux.
Le bail commercial
Il protège une tout autre chose : le fonds de commerce, c’est-à-dire la clientèle attachée à un emplacement. Dans l’espace OHADA, ce régime ouvre un droit au renouvellement et, à défaut, une indemnité d’éviction. Nous en avons exposé le fonctionnement dans ce que le bail commercial OHADA garantit et impose.
La différence se résume ainsi : à la fin d’un bail d’habitation, le locataire s’en va ; à la fin d’un bail commercial mal résilié, le bailleur peut devoir payer pour qu’il s’en aille. C’est tout l’enjeu de la qualification.
Le risque de requalification
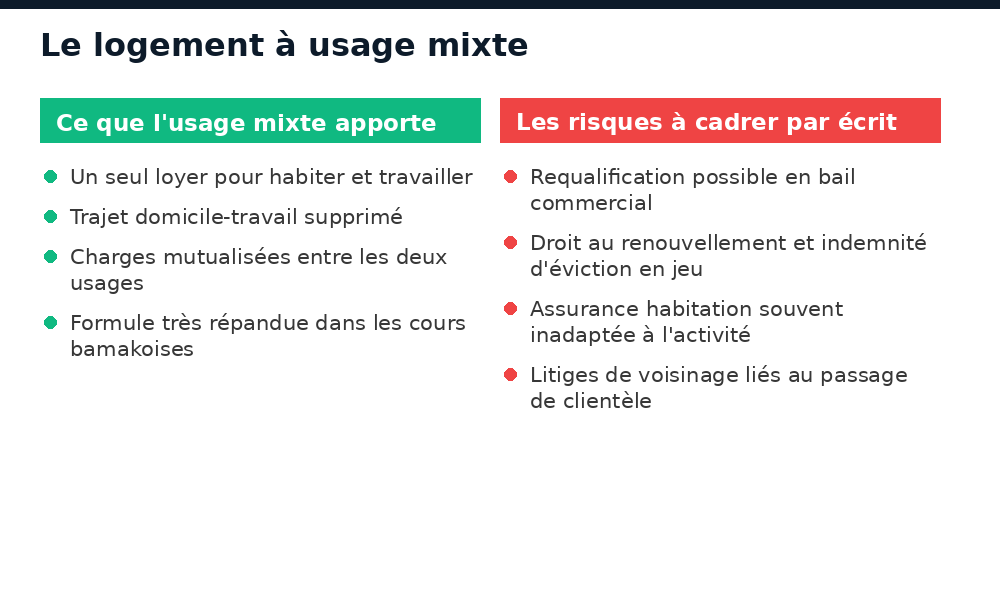
Le danger, pour un bailleur, n’est pas de signer un bail commercial en connaissance de cause. C’est de signer un bail d’habitation pour un local où s’exerce en réalité une activité commerciale établie, puis de découvrir au moment du congé que la situation réelle prime sur l’intitulé du contrat.
Ce qui pèse dans l’appréciation n’est pas le titre du document, mais les faits : existence d’une clientèle qui se déplace, activité déclarée et enregistrée, surface effectivement affectée au commerce, enseigne visible, accord — même tacite — du bailleur sur cette activité.
Symétriquement, le locataire court un risque inverse : exercer une activité que le bail interdit expose à une résiliation pour manquement, sans aucune protection.
Qualifier son bail en cinq questions
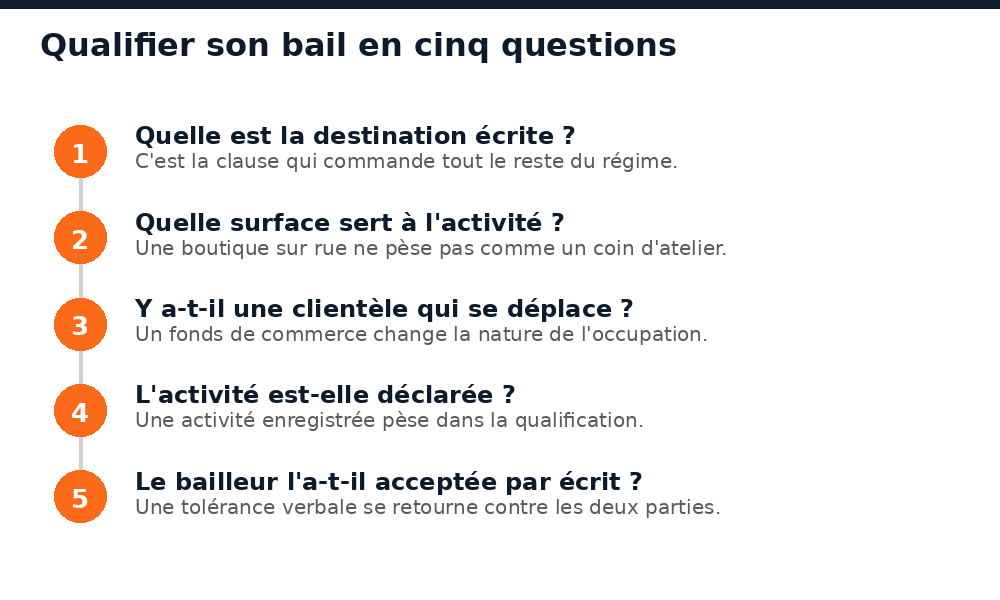
1. Quelle est la destination écrite ?
C’est la clause qui commande tout le reste. Si elle dit « habitation » alors qu’une boutique fonctionne, il y a une contradiction à traiter.
2. Quelle surface sert à l’activité ?
Une pièce sur rue de vingt mètres carrés dans une cour de deux cents ne pèse pas comme un local occupant la moitié du bien. La proportion compte.
3. Y a-t-il une clientèle qui se déplace ?
C’est l’élément le plus déterminant. Une activité exercée à domicile sans réception de clientèle — du travail en ligne, par exemple — ne crée pas de fonds de commerce. Une boutique ouverte sur rue, si.
4. L’activité est-elle déclarée ?
Une activité enregistrée pèse davantage dans la qualification qu’une activité informelle et occasionnelle.
5. Le bailleur l’a-t-il acceptée par écrit ?
Une tolérance verbale prolongée est l’hypothèse la plus dangereuse : elle laisse les deux parties sans preuve de ce qui avait été convenu, et se retourne contre l’une comme contre l’autre.
Ce qu’il faut écrire noir sur blanc
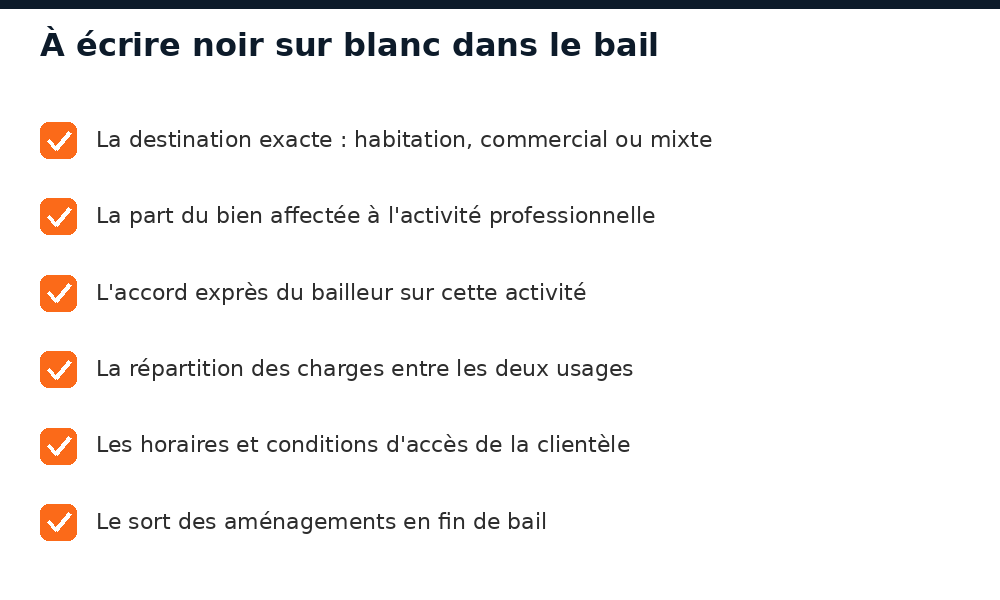
La sécurité ne vient pas du choix d’un régime plutôt que d’un autre, mais de la précision du contrat. Six clauses règlent l’essentiel :
- La destination exacte : habitation, commercial, ou mixte — et dans ce dernier cas, la nature précise de l’activité autorisée.
- La part du bien affectée à l’activité, désignée pièce par pièce si possible.
- L’accord exprès du bailleur sur cette activité, daté et signé.
- La répartition des charges entre les deux usages : eau et électricité d’une boutique ne se consomment pas comme celles d’un foyer.
- Les horaires et conditions d’accès de la clientèle, qui évitent les litiges de voisinage dans une cour partagée.
- Le sort des aménagements en fin de bail : comptoir, vitrine, cloison — qui les retire, qui les garde, qui remet en état.
Notre modèle de contrat de bail commenté peut servir de base, à condition d’y ajouter ces clauses propres à l’usage mixte.
Et l’assurance ?
Point régulièrement oublié : une assurance habitation classique ne couvre pas une activité commerciale exercée dans les lieux. En cas de sinistre — incendie parti d’un atelier, dommage causé à un client — la garantie peut être refusée. Dès lors qu’une activité est exercée, le contrat d’assurance doit le mentionner.
Trois situations concrètes, trois qualifications
Les principes deviennent clairs sur des cas réels. Voici trois configurations courantes à Bamako et la façon dont elles s’analysent.
La couturière qui travaille dans sa chambre
Une machine, des clientes qui passent occasionnellement déposer et récupérer un vêtement, aucune enseigne, aucune pièce dédiée. Il n’y a pas de local affecté au commerce ni de clientèle attachée à l’emplacement : on reste dans le bail d’habitation, avec une activité accessoire. Il reste prudent de le mentionner au bailleur, mais la qualification ne bascule pas.
La boutique sur rue avec enseigne
Une pièce donnant directement sur la rue, une porte métallique, une enseigne peinte, des horaires d’ouverture, une clientèle de passage qui revient. Ici, une clientèle est attachée à l’emplacement : c’est la définition même du fonds de commerce. Quel que soit l’intitulé du contrat signé, la situation relève de la logique du bail commercial, et le bailleur doit en tirer les conséquences — notamment sur le renouvellement.
Le magasin de stockage loué à un commerçant
Un local fermé, sans clientèle qui s’y déplace, servant uniquement d’entrepôt pour une activité exercée ailleurs. L’analyse est plus délicate : l’usage est professionnel, mais aucune clientèle n’est attachée à ce local précis. C’est typiquement le cas où la rédaction du contrat fait la différence, et où l’ambiguïté se paie.
Ce que montrent ces trois cas : le critère décisif n’est ni la surface ni le montant du loyer, mais la présence d’une clientèle attachée au lieu.
Le conseil au bailleur : choisir plutôt que subir
Un bailleur a tout intérêt à trancher explicitement plutôt qu’à laisser la situation se qualifier toute seule. Deux voies cohérentes s’offrent à lui :
- Interdire clairement l’activité dans le bail d’habitation, et faire respecter cette clause. C’est cohérent, mais peu réaliste dans une cour où l’activité existe déjà.
- Autoriser l’activité en connaissance de cause, dans un contrat qui en tire toutes les conséquences : régime applicable, durée, conditions de renouvellement, loyer tenant compte de l’usage commercial.
La pire configuration est la troisième : un bail d’habitation, une activité commerciale tolérée sans écrit, et une découverte du problème au moment où le bailleur veut reprendre son bien. À ce stade, il n’a plus la main.
Le conseil au locataire : sécuriser son activité
Symétriquement, un locataire qui développe une activité dans un logement construit une valeur — sa clientèle — sur un local qu’il n’a pas sécurisé. Trois réflexes protègent cette valeur :
- Obtenir l’accord écrit du bailleur, même bref, même sous forme d’avenant d’une page.
- Déclarer l’activité : une activité enregistrée pèse davantage dans l’appréciation de la situation, et ouvre par ailleurs l’accès à d’autres démarches.
- Conserver les preuves d’exploitation : factures, registre, photos de l’enseigne datées. En cas de discussion, ce sont ces éléments qui établiront la réalité et l’ancienneté de l’activité.
Le loyer : pourquoi il n’est pas le même
Un local commercial se loue généralement plus cher qu’un logement de surface équivalente, parce qu’il produit un revenu. Un bailleur qui autorise une activité sans réviser le loyer se prive d’une contrepartie légitime ; un locataire qui paie un loyer d’habitation pour un local commercial obtient un avantage qu’un futur litige lui rappellera. Aligner le loyer sur l’usage réel, dès l’origine, désamorce une bonne partie des conflits ultérieurs.
Questions fréquentes
Un logement avec boutique relève-t-il du bail commercial ?
Pas automatiquement. Tout dépend des faits : existence d’une clientèle qui se déplace, surface affectée à l’activité, déclaration de celle-ci et accord du bailleur. C’est la situation réelle qui prime sur l’intitulé du contrat.
Qu’est-ce que le risque de requalification ?
C’est le risque qu’un bail signé comme bail d’habitation soit traité comme un bail commercial parce qu’une activité commerciale y est réellement exercée. Les conséquences portent sur le droit au renouvellement et sur une éventuelle indemnité d’éviction.
Puis-je exercer une activité sans l’accord du bailleur ?
C’est déconseillé : exercer une activité que le bail n’autorise pas expose à une résiliation pour manquement, sans protection. Mieux vaut faire écrire l’accord, même pour une activité modeste.
Comment répartir l’eau et l’électricité entre les deux usages ?
Par une clause de répartition écrite, idéalement adossée à un sous-comptage. Une boutique ne consomme pas comme un foyer : sans règle écrite, la discussion revient chaque mois.
Mon assurance habitation couvre-t-elle ma boutique ?
Généralement non. Une assurance habitation classique ne couvre pas l’activité commerciale exercée dans les lieux. Signalez l’activité à votre assureur pour adapter le contrat.
Que deviennent le comptoir et la vitrine en fin de bail ?
Ce que le bail prévoit. À défaut de clause, c’est une source de litige classique : précisez qui retire les aménagements, qui les conserve, et qui remet les lieux en état.